


“جيت إنرجي” تجمع 375 مليون درهم بعد دخولها البورصة.. كيف ستوظفها الشركة المغربية المتخصصة في الطاقة الشمسية لتنفيذ طلبيات بـ 1,5 مليار درهم؟

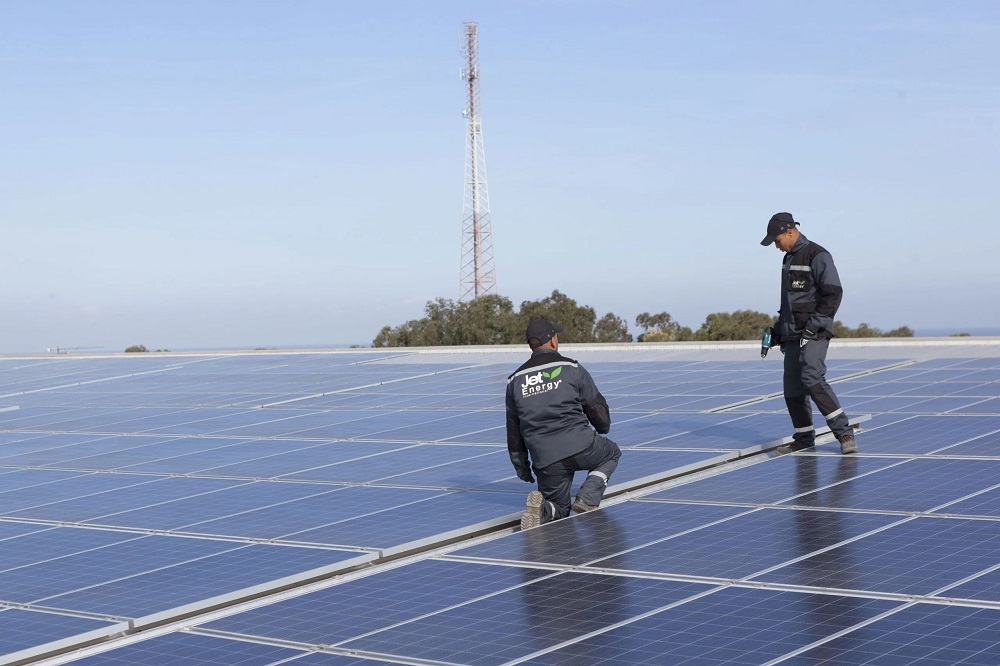
جمعت “جيت إنرجي”، الشركة المغربية المتخصصة في إنجاز مشاريع الطاقة الشمسية والتجهيزات الكهربائية، 375.4 مليون درهم قبل المصاريف، عبر إدراجها في بورصة الدار البيضاء الإثنين، وجرت العملية عبر إصدار مليونين و625 ألف سهم جديد بسعر 143 درهما للسهم، وناهزت طلبات الاكتتاب 11.7 مليار درهم، أي نحو 31 مرة قيمة الأسهم المعروضة، بحسب النتائج المتداولة للعملية.
وتعتزم الشركة توجيه نحو 305 ملايين درهم، أي أكثر من أربعة أخماس الحصيلة الإجمالية، إلى توسيع نشاط إنجاز المشاريع وتمويل انطلاق الأشغال وتطوير قدرات التصنيع داخلها، وتأتي الخطة فيما بلغ دفتر طلبياتها نحو 1.49 مليار درهم في نهاية يونيو، وكانت أكثر من نصف قيمته بقليل تخص عقودا موقعة لم يبدأ تنفيذها حينها، وفي الفترة نفسها، ارتفعت مبيعات الشركة بنحو 85 في المائة على أساس سنوي، فيما تراجع هامش الاستغلال من 36.1 إلى 29.1 في المائة.
نصف الطلبيات ينتظر الانطلاق
زاد دفتر الطلبيات بنحو 175 مليون درهم، أي 13.3 في المائة، بين نهاية دجنبر 2025 ونهاية يونيو 2026، ومن إجمالي العقود المدرجة فيه، بلغت قيمة المشاريع التي لم تبدأ الأشغال فيها ولم تصدر بشأنها أي فاتورة حتى نهاية يونيو 757.9 مليون درهم، وفق الوثيقة المرجعية للشركة المسجلة لدى الهيئة المغربية لسوق الرساميل.
وظلت مشاريع الطاقة الشمسية أكبر بند في الدفتر بقيمة 908.1 ملايين درهم، تمثل نحو 61 في المائة من الإجمالي، واستقر رصيدها تقريبا عند مستواه في نهاية 2025، وجاء نمو الدفتر من أعمال التجهيزات الكهربائية، التي ارتفع رصيدها من 407.7 إلى 584.3 مليون درهم، مدفوعا بزيادة المشاريع الموجهة إلى عملاء نهائيين من القطاع الخاص، وتنفذ “جيت إنرجي” أعمال التجهيزات الكهربائية المدرجة في الدفتر بصفتها مقاولا من الباطن لدى شركتها الأم “جيت كونتراكتورز”.
وبلغت حصة المشاريع الموجهة إلى عملاء نهائيين من القطاع العام نحو 76 في المائة من دفتر الطلبيات، ومن أبرز الأوراش التي تسميها الشركة محطتا “نور أطلس” للطاقة الشمسية في طاطا وطانطان، اللتان تقارب القيمة الأصلية لعقديهما 670 مليون درهم مجتمعة، وتتوقع الشركة دخولهما الخدمة ابتداء من 2027.
تمويل الأوراش قبل تحصيل المستحقات
ارتفع رقم معاملات الشركة من 145.5 إلى 268.9 مليون درهم بين النصف الأول من 2025 والفترة نفسها من 2026، وارتفعت نتيجة الاستغلال، أي ما تحققه الشركة من نشاطها قبل احتساب النتيجة المالية والضريبة، من 52.5 إلى 78.3 مليون درهم، ولأنها نمت بوتيرة أبطأ من المبيعات، تراجع هامش الاستغلال بسبع نقاط مئوية، فمقابل كل 100 درهم من المبيعات، حققت الشركة نحو 29 درهما من نتيجة الاستغلال، مقابل 36 درهما قبل سنة.
وفي الميزانية، ارتفع رصيد حسابات العملاء من 197.7 مليون درهم في نهاية دجنبر إلى 340.7 مليون درهم في نهاية يونيو، وصعدت الحاجة إلى تمويل دورة النشاط من 90.7 إلى 156.1 مليون درهم، ويقيس هذا المؤشر حجم الأموال التي يتعين على الشركة توفيرها لتغطية الفجوة بين ما يرتبط بالأشغال والمستحقات وما تموله آجال السداد المتاحة لها، وفي الفترة نفسها، تراجعت السيولة الصافية من 83.9 إلى 10.4 ملايين درهم، فيما ارتفع التمويل البنكي قصير الأجل من 7.8 إلى 20.6 مليون درهم.
وتضع مذكرة الإدراج نحو 175 مليون درهم لتوسيع نشاط تصميم المشاريع وتجهيزها وإنجازها، ويشمل ذلك تجهيز قاعدة لوجستية لتنفيذ عدة أوراش كبيرة بالتوازي، وتوفير الأموال اللازمة لبدء الأشغال قبل تحصيل مستحقاتها، بما يخفف الاعتماد على التمويل الخارجي قصير الأجل، وقد تستخدم الشركة جزءا من هذا المبلغ لشراء حصص أقلية في مشاريع للطاقة، بهدف تعزيز فرصها في تولي أشغال إنجازها.
وتقدر الشركة بنحو 130 مليون درهم المبلغ الذي تعتزم توجيهه إلى تنفيذ بعض الأعمال داخلها، ومنها تقطيع الهياكل المعدنية وتجميعها وتصنيع الأنظمة التي تحرك الألواح لتتبع مسار الشمس، إلى جانب اقتناء معدات متخصصة للأشغال المدنية والكهربائية، وترصد خطتها الاسترشادية نحو 70 مليون درهم أخرى للتوسع في غرب إفريقيا، خصوصا في السنغال وكوت ديفوار والبنين، عبر تطوير حضور محلي أو عقد شراكات.
ومع انطلاق الأشغال المدرجة في دفتر الطلبيات، ستتيح الحسابات المقبلة تتبع سرعة تحويل العقود إلى مبيعات ومتحصلات نقدية، وما إذا كان تمويل الأوراش من حصيلة الإدراج وتولي بعض الأعمال داخليا سيساعدان الشركة على ضبط كلفة التنفيذ وتحسين هامش الاستغلال.
المصدر: الصحيفة